
Της σύνταξης του «Ξ»
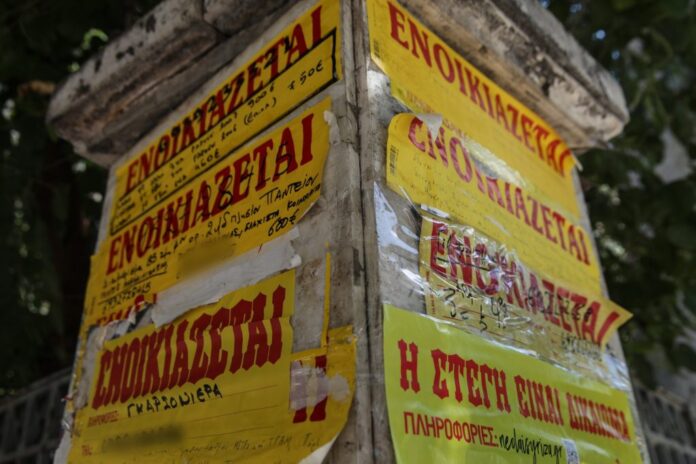
Η αναζήτηση κατοικίας και η αξιοπρεπής διαβίωση σε αυτήν, βρίσκεται την τελευταία δεκαετία σε τεράστια κρίση. Ενοίκια, λογαριασμοί και η γενικότερη ακρίβεια, έχει κάνει την κατάσταση για την πλειοψηφία του πληθυσμού αβίωτη.
Σύμφωνα με τα πιο πρόσφατα διαθέσιμα στοιχεία της Ευρωπαϊκής Στατιστικής Υπηρεσίας (Eurostat):
- Το 43% των ανθρώπων στην Ελλάδα ζει σε νοικοκυριά που καθυστερούν να πληρώσουν ενοίκιο, στεγαστικό δάνειο ή λογαριασμούς κοινής ωφέλειας. Αυτό το ποσοστό είναι 5 φορές μεγαλύτερο απ’ τον μέσο όρο των χωρών της ΕΕ (9%), που δείχνει το μέγεθος του προβλήματος και την τεράστια ανισότητα.
- Σχεδόν 1 στα 3 νοικοκυριά (29%) ξοδεύει πάνω από το 40% του εισοδήματός του για να καλύψει το κόστος στέγασης. Πρόκειται για το «housing cost overburden» που η Eurostat θεωρεί ότι είναι κρίσιμος δείκτης για την ανάλυση του στεγαστικού. Για λόγους σύγκρισης, αξίζει να σημειωθεί ότι οι αμέσως επόμενες χώρες στη λίστα έχουν απ’ τα μεγαλύτερα εισοδήματα στην Ευρώπη (Δανία, Νορβηγία, Ελβετία), ενώ ο αντίστοιχος μέσος όρος στην ΕΕ είναι 9,8%.
- Ένα στα 5 νοικοκυριά δεν μπορεί να ζεστάνει επαρκώς το σπίτι του – το χειρότερο ποσοστό στην ΕΕ!
***
Η τελευταία –απέλπιδα, προεκλογική– προσπάθεια της ΝΔ για να λύσει υποτίθεται το πρόβλημα, είναι μια δέσμη μέτρων που περιλαμβάνει μεταξύ άλλων: τη συνέχιση της «επιστροφής» ενός ενοικίου, νέος κύκλος «Σπίτι μου» που επιδοτεί μέρος του επιτοκίου στεγαστικών δανείων, οικονομικά κίνητρα για να «ανοίξουν» κλειστά ακίνητα και προγράμματα επιδότησης ανακαίνισης, εξαγγελίες περιορισμού της βραχυχρόνιας μίσθωσης τύπου airbnb.
Πρόκειται για μια επανάληψη παρόμοιων μέτρων που εφαρμόστηκαν τα τελευταία χρόνια και τα οποία κάθε άλλο παρά βελτίωσαν την κατάσταση!
Η «επιστροφή» ενοικίου, που εφαρμόστηκε για πρώτη φορά πέρυσι, ίσως να έδωσε μια μικρή «ανάσα» στους ενοικιαστές. Αυτό φυσικά αφορά μόνο τα ενοίκια που δηλώνονται στην εφορία, και όχι τα πραγματικά, τα «μαύρα», που πολλές φορές οι ιδιοκτήτες-εκμισθωτές ζητούν «στο χέρι». Ενδεικτικό της κατάστασης είναι το ότι το μέσο ενοίκιο κύριας κατοικίας που δηλώθηκε στην εφορία είναι μόλις 241 ευρώ – κοροϊδία!
Σε κάθε περίπτωση, ένα τέτοιο μέτρο ούτε «γεννάει» σπίτια, ούτε «ρίχνει» τα ενοίκια – το αντίθετο μάλιστα! Σύμφωνα με πρόσφατη δημοσίευση του ΔΝΤ, την τελευταία χρονιά (μέσα σε 12 μήνες!) τα ενοίκια αυξήθηκαν περίπου κατά 10%! Και βέβαια, σε καμία περίπτωση τα προγράμματα που επιδοτούν τους ιδιοκτήτες για ενεργειακή αναβάθμιση και ανακαίνιση κατοικιών δεν οδήγησαν σε κάποιου είδους μείωση των ενοικίων…
***
Δύο είναι τα μεγαλύτερα προβλήματα της έλλειψης κατοικίας: τα κλειστά διαμερίσματα, που είναι πάνω από 700.000 και τα AirBnB.
Σύμφωνα με το Ινστιτούτο του Συνδέσμου Ελληνικών Τουριστικών Επιχειρήσεων, τον Ιούλιο του 2025 στην Ελλάδα υπήρχαν 246.000 διαμερίσματα καταχωρημένα σε πλατφόρμες βραχυχρόνιας μίσθωσης τύπου airbnb. Στην ΑΑΔΕ είναι δηλωμένα 116.600. Περίπου τα μισά από αυτά είναι εντός πόλεων, πράγμα που δείχνει το μέγεθος του προβλήματος που προκαλείται στην έλλειψη σταθερής κατοικίας. Στην Αθήνα το 50% των airbnb ανήκουν ή τα διαχειρίζονται μεγάλες εταιρείες. Υπάρχουν μάλιστα 3 εταιρείες που διαχειρίζονται πάνω από 1.000 ακίνητα η κάθε μια!
Καταλαβαίνει κανείς λοιπόν ότι μια χούφτα εταιρειών πλουτίζει ασύστολα, την ώρα που η πλειοψηφία της κοινωνίας δεν μπορεί να βρει μια αξιοπρεπή στέγη και αναγκάζεται να κάνει δεύτερη και τρίτη δουλειά για να τα βγάλει πέρα!
Τι ανακοίνωσε ο Μητσοτάκης για όλα αυτά; Ότι θα «παγώσει» τις νέες άδειες airbnb για στα κέντρα της Αθήνας και της Θεσσαλονίκης!
***
Ο άλλος μεγάλος κερδισμένος από την εκτόξευση του στεγαστικού, είναι το μισητό σύμπλεγμα τράπεζες-funds-servicers. Κατά τη φάση της μεγάλης οικονομικής κρίσης, χιλιάδες νοικοκυριά δεν μπορούσαν να πληρώσουν τα δάνειά τους, με αποτέλεσμα να «κοκκινήσουν». Τα περισσότερα από αυτά είχαν σαν υποθήκη ένα σπίτι. Οι τράπεζες αδυνατώντας να διαχειριστούν το κυνήγι όσων δεν μπορούσαν να πληρώσουν τις δόσεις των δανείων, πούλησαν σε εξευτελιστικά χαμηλότερη τιμή τα χρέη αυτά σε funds. Τα funds το είδαν σαν «επένδυση», και έδωσαν τη διαχείριση (το κυνήγι) των χρεών σε servicers (όπως οι doValue, Intrum, Cepal κλπ). Σε πολλές περιπτώσεις τα νοικοκυριά που δεν μπορούσαν να πληρώσουν τα χρέη τους, έδωσαν στους servicers και στα fund το σπίτι τους που είχαν βάλει υποθήκη, ώστε να ξεχρεώσουν. Εν τω μεταξύ, την τελευταία δεκαετία οι τιμές των κατοικιών έχουν ανέβει πάνω από 85%…
Για να καταλάβουμε το κερδοσκοπικό πάρτι που κάνουν αυτά τα παράσιτα, ας πούμε για παράδειγμα ότι έχουμε ένα «κόκκινο» δάνειο των 100.000 ευρώ – ένα fund δαπανά 25.000 για να το αναλάβει, παίρνοντας τελικά στην κυριότητά του και το ακίνητο που ήταν υποθηκευμένο – πλέον με την εκτίναξη της αγοράς κατοικίας μπορεί να το πουλήσει ακόμα και 2 φορές πάνω απ’ την αξία του αρχικού χρέους ή 6-7 φορές πάνω απ’ τα χρήματα που δαπάνησε για να «αναλάβει» το χρέος.
Τι έκανε για όλα αυτά η ΝΔ; Τίποτα!
***
Η στεγαστική κρίση δεν είναι τίποτε άλλο από την πολιτική επιλογή του συστήματος. Όταν υπάρχουν εκατοντάδες χιλιάδες κενά διαμερίσματα δεν μιλάμε για ένα αφηρημένο πρόβλημα «προσφοράς και ζήτησης», αλλά ένα πρόβλημα που οφείλεται σε πολιτικές που ενθαρρύνουν τη μετατροπή των σπιτιών σε επενδυτικά προϊόντα με σκοπό την αύξηση της κερδοφορίας μιας μικρής μειοψηφίας σε βάρος της κοινωνικής πλειοψηφίας.
Η διεκδίκηση της στέγης χρειάζεται να γίνει κεντρικό κοινωνικό ζήτημα.